
- Увеличение на разходите за персонал,
- нови осигурителни прагове,
- електронно фактуриране,
- данъчни промени
- и нови изисквания към бизнеса.
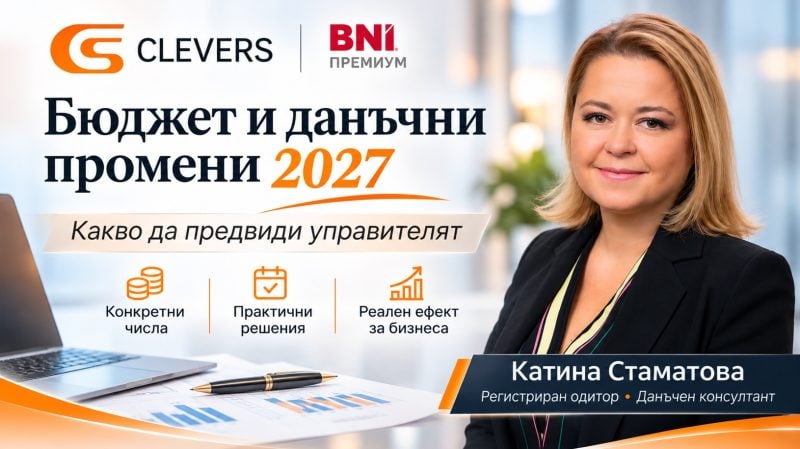
Катина Стаматова от счетоводно-консултантска компания CLEVERS представи пред BNI Premium конкретните финансови ефекти и решения, които предприемачите трябва да обмислят още сега.
Оборотът не е печалба. А печалбата не означава непременно, че фирмата разполага с достатъчно пари.
Тези две на пръв поглед очевидни истини могат да се окажат решаващи за оцеляването и развитието на един бизнес, особено когато предстоят промени в данъците, осигуровките и административните изисквания.
- Какво ще струва на работодателите увеличението на минималната работна заплата?
- Как ще се отразят предложените осигурителни прагове?
- Какво означават електронното фактуриране и новите изисквания за обмен на счетоводни данни?
- И защо дори малките компании трябва да започнат да се интересуват от ESG?
На тези въпроси беше посветено разширеното представяне на Катина Стаматова — регистриран одитор и данъчен консултант от счетоводно-консултантска компания CLEVERS, проведено на 11 ноември 2026 г. пред бизнес общността BNI Premium.
Под заглавието „Бюджет и данъчни промени 2027: какво да предвиди управителят“ Катина представи конкретни числа, практически примери и препоръки за финансовото планиране на следващата година.
Още в началото тя направи важно уточнение: част от обсъжданите мерки вече са приети, докато други са включени в проектите за бюджетни и данъчни промени и могат да бъдат променени преди окончателното им приемане.
Преди да изчислим бюджета, трябва да разберем къде се намира бизнесът ни
„Бюджетът е това място, където оптимизмът на управителя се среща с калкулатора на счетоводителя.“
С тази запомняща се формулировка Катина припомни защо финансовото планиране не бива да се превръща във формално годишно упражнение.
Преди да започне да планира следващата година, всеки управител трябва да направи равносметка на настоящата.
Първата стъпка е анализ на реалните резултати — приходи, разходи, печалба и отклонения от предварителните очаквания.
След това идва ред на договорите с клиенти и доставчици.
Особено внимание заслужават дългосрочните договори, които не са преразглеждани от години, както и клаузите за автоматично подновяване, индексация на цените и срокове за прекратяване.
Възможно е договор, който някога е бил изгоден, днес да носи минимална печалба или дори загуба.
Не по-малко важни са вземанията и задълженията.
Катина постави въпроса съвсем практично: каква полза има от привидно печеливш договор, ако клиентът не е плащал шест месеца?
Затова бюджетът трябва да отчита не само очакваните приходи, но и кога реално ще постъпят парите.
Към този анализ се добавят разходите за персонал, себестойността на продуктите и услугите, необходимите инвестиции, погасителните вноски по заеми и данъчните задължения.
Накрая идва една от най-важните задачи — ежемесечен контрол на изпълнението и готовност за корекции.
Минимална работна заплата от 660 евро: колко ще струва действително на работодателя?
Един от най-конкретните примери в представянето беше увеличението на минималната работна заплата за 2027 г.
Размерът ѝ ще бъде 660 евро от 1 януари 2027 г.
Но за работодателя разходът не приключва с основното възнаграждение.
При трета категория труд, осигурителна вноска за трудова злополука и професионална болест от 0,4%, без допълнителни възнаграждения и при непроменени осигурителни ставки — общият месечен разход за един служител на минимална заплата достига приблизително 784,87 евро.
Сравнението с 2026 г. показва увеличение от 47,33 евро месечно за един служител.
За компания с десет служители на минимална заплата това означава:
- 473,30 евро допълнителен месечен разход;
- 5 679,60 евро допълнителен годишен разход.
И това е само ефектът от увеличението на минималната работна заплата, без да се включват евентуални други промени в разходите за труд.
Примерът показва защо управителите трябва да изчисляват пълната цена на труда, а не само сумата, която служителят получава.
Осигурителните прагове: защо дори непроменена заплата може да струва повече?
Сред обсъжданите проектни промени за 2027 г. са увеличение на минималните осигурителни прагове по дейности и професии и повишаване на максималния осигурителен доход.
В разгледания проект максималният осигурителен доход се увеличава от 2300 на 2400 евро.
При служител с непроменено брутно възнаграждение от поне 2400 евро и при използваните в презентацията ставки това би означавало приблизително:
- 18,92 евро по-висок месечен разход за работодателя;
- 12,40 евро по-ниско нетно възнаграждение за служителя.
Ефектът зависи от конкретния размер на заплатата и приложимите осигурителни правила.
При десет служители, чиито възнаграждения попадат изцяло в разглеждания диапазон, допълнителният разход за работодателя би достигнал 2270,40 евро годишно.
Катина обърна внимание и на минималните осигурителни прагове, които не бива да се бъркат с минималната работна заплата.
Те зависят от икономическата дейност и длъжността и могат да създадат допълнителни разходи дори когато договореното възнаграждение не се променя.
Практическият извод е ясен: бюджетът за персонал трябва да бъде изготвен за всеки конкретен служител или група служители, а не чрез механично увеличение на общата сума за заплати.
Електронното фактуриране и SAF-T: промени, които засягат и управителите, не само счетоводителите
Една от най-важните теми в презентацията беше дигитализацията на финансовата отчетност.
Катина разгледа две различни направления — европейската инициатива ViDA и стандартизирания одитен файл за данъчни цели SAF-T.
ViDA е европейска рамка за ДДС в цифровата епоха, която предвижда развитие на електронното фактуриране и цифровото отчитане на определени доставки.
В представянето беше разгледан и проект за българско електронно фактуриране с планиран старт през 2028 г., като отделно беше посочен европейският срок 1 юли 2030 г. за съответните трансгранични B2B задължения.
SAF-T представлява стандартизиран формат за предоставяне на структурирани счетоводни и бизнес данни на данъчната администрация.
В България въвеждането му е поетапно за различни групи задължени лица.
За управителите това означава необходимост от навременна подготовка на използвания софтуер, вътрешните процеси и обмена на данни със счетоводната компания.
Катина препоръча компаниите да разговарят със своите софтуерни доставчици, да проверят готовността на системите и да не отлагат подготовката до момента, в който новите изисквания станат задължителни за тях.
Една входна точка за отчетите: по-малко канали, но повече подготовка
От 1 януари 2027 г. е обявен старт на единна входна точка за подаване на определени годишни отчети и декларации.
Макар целта да е административно улеснение, Катина предупреди, че за бизнеса преходът може да създаде допълнителни организационни задачи.
Управителите трябва да проверят електронните си подписи, регистрациите, достъпа до системата и необходимите упълномощавания.
Това е пример как дори промяна, насочена към опростяване на процедурите, изисква предварително планиране.
ESG: защо малките компании също трябва да се интересуват?
Особено интересен беше примерът на Катина с ESG — екологичните, социалните и управленските аспекти на корпоративната устойчивост.
Според представената европейска рамка новият основен обхват на задължителното отчитане за големи компании е свързан с определени прагове за персонал и приходи.
Но Катина подчерта нещо важно: дори една малка компания да няма пряко задължение да публикува отчет за устойчивост, нейни големи корпоративни клиенти могат да изискват информация за политиките ѝ.
Тя сподели примери от собствената си практика, при които работата с големи компании е наложила предоставяне на информация за ESG.
Затова препоръката ѝ беше управителите да се запознаят с темата и да помислят какви политики и данни могат да бъдат необходими при бъдещи партньорства.
Това не означава, че всяка малка фирма трябва незабавно да изготви сложен ESG отчет. Означава, че изискванията на големите клиенти могат да достигнат до нея по веригата на доставки.
Ваучери за храна и данъчни облекчения: какво се обсъжда за 2027 г.?
В проекта, разгледан от Катина, е предложен месечен размер на ваучерите за храна от 200 евро, заедно с промени в данъчното им третиране.
В презентацията беше изчислен примерен данък от 6,84 евро за получателя при посочените проектни условия.
За работодателите това е тема, която трябва да се анализира заедно с разходите за персонал, социалните придобивки и условията на конкретния режим.
Разгледани бяха и предложения за данъчни облекчения, свързани с децата и определени разходи за тяхното развитие.
Катина отбеляза и възможен практически ефект: ако облекчението изисква документирани допустими разходи, повече родители могат да започнат да изискват фактури за определени услуги.
Така една данъчна промяна може да повлияе и на начина, по който бизнесите организират продажбите и документирането им.
ДДС: по-високи прагове и нови условия при сделки с имоти
Сред обсъжданите проектни мерки са и промени в праговете за задължителна регистрация по ДДС.
В представената проектна рамка са посочени следните размери:
- 60 000 евро за 2027 г.;
- 70 000 евро за 2028 г.;
- 75 000 евро за 2029 г.
Катина обърна специално внимание и на сделките с нови сгради и урегулирани поземлени имоти.
За инвеститорите и строителните предприемачи предварителната проверка на условията за ДДС регистрация може да се окаже особено важна.
Тук индивидуалната консултация е необходима, защото данъчното третиране зависи от вида на сделката, статута на продавача и приложимите законови разпоредби.
Данъчните загуби: защо компанията може да дължи данък въпреки натрупаните загуби?
Друг важен пример беше предложената промяна в режима за пренасяне на данъчни загуби.
Разглежданият проект предвижда удължаване на периода за използване на загубите до десет години, но с ограничение на приспадането до 70% от положителния данъчен финансов резултат за съответната година.
Катина представи следния пример:
Ако компанията има положителен данъчен резултат от 20 000 евро и достатъчно пренесени загуби, при предложеното ограничение тя би могла да приспадне най-много 14 000 евро.
Така остават 6000 евро облагаема печалба и при 10% корпоративен данък задължението би било 600 евро.
Този пример показва защо фирмите с натрупани загуби не бива автоматично да приемат, че няма да имат корпоративен данък през следващата година.
Инвестиции, имоти и лично ползване на фирмени активи
Сред останалите обсъждани промени са предложения за увеличаване на прага за данъчни амортизируеми активи до 1000 евро, възможности за ускорена данъчна амортизация на определени инвестиции, изменения в данъчните оценки на имоти и промени в режима за лично ползване на фирмени активи.
В презентацията беше разгледано и предложение за увеличение на ставката при определен режим на облагане на разходите в натура от 3% на 7%.
Това са различни мерки с различен обхват, затова отражението им върху конкретна компания трябва да се изчисли индивидуално и след проверка на окончателно приетите текстове.
Най-важният съвет: не чакайте новата година, за да започнете да планирате
В края на представянето Катина върна вниманието към най-същественото — действията, които управителите могат да предприемат още сега.
Да прегледат договорите си.
Да изчислят пълния разход за персонал.
Да проверят реалната рентабилност на продуктите и услугите.
Да планират данъчните плащания, инвестициите и необходимите парични резерви.
Да разговарят със счетоводителите и софтуерните си доставчици за предстоящите промени.
И най-вече — да превърнат бюджета в инструмент за управление, който се актуализира през годината, вместо в документ, изготвен веднъж и забравен.
Катина Стаматова и CLEVERS: счетоводството като инструмент за бизнес решения
Разширеното представяне показа защо счетоводството има много по-широка роля от обработката на документи и подаването на декларации.
Добрият финансов консултант помага на управителя да разбере как законодателните промени ще повлияят върху разходите, паричните потоци, инвестициите и развитието на компанията.
Катина Стаматова е регистриран одитор и данъчен консултант с дългогодишна практика, която представя сложните финансови теми чрез конкретни примери и разбираем език.
Тя е част от екипа на CLEVERS, счетоводно-консултантска компания, представена онлайн на clevers.bg.
Като член на BNI Premium Катина участва и в развитието на бизнес общността, включително чрез обучителни моменти, насочени към изграждането на по-ефективни професионални отношения.
А нейното представяне остави един важен въпрос за всеки предприемач:
Знаете ли колко действително ще струва управлението на вашия бизнес през 2027 г. — и подготвени ли сте за това?