
Защо предварителното одобрение за ипотечен кредит трябва да предхожда огледите, как банките оценяват кредитоспособността и кога най-ниската лихва всъщност не е най-изгодната оферта?
Пазарът на недвижими имоти предлага безброй възможности, но зад всяка успешна покупка стои един въпрос, който често остава на заден план: може ли купувачът действително да финансира избрания имот?
Много хора започват от обявите. Избират квартал, сравняват квадратури, разглеждат разпределения, посещават огледи и едва след като намерят мечтания дом, се обръщат към банка.
Точно тази последователност може да се окаже една от най-скъпите грешки при покупката на жилище.
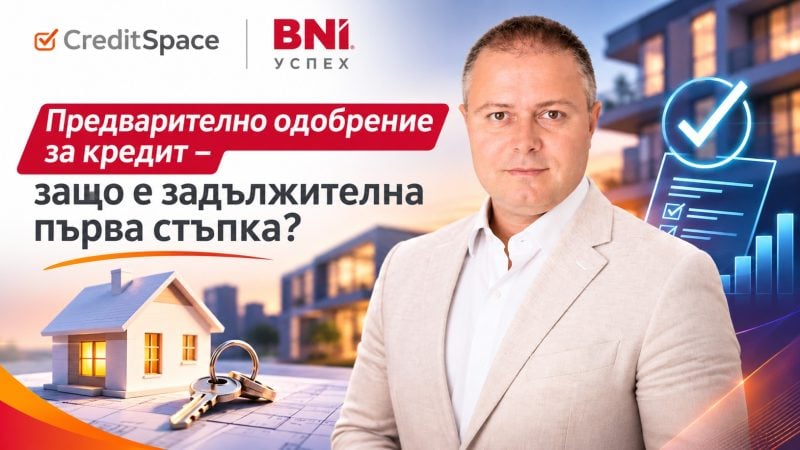
По време на разширеното си представяне пред BNI Успех на 12 ноември 2026 г. Павел Ненков, основател на CreditSpace, обясни защо предварителното одобрение за кредит трябва да бъде първата стъпка, а не последната пречка пред сделката.
Мечтаете за имот за 500 000, но банката Ви отпуска 200 000
С този пример Павел Ненков илюстрира колко голяма може да бъде разликата между желанията на купувача и финансовите възможности, които банката е готова да признае.
Предварителното одобрение има три основни предимства: дава реалистична представа за бюджета, ограничава риска от отказ след поемане на ангажименти и позволява по-бърза реакция при намиране на подходящ имот.
То също така подобрява позицията на купувача в преговорите, защото той вече разполага с предварителна оценка на възможното финансиране.
Но какво се случва, ако тази стъпка бъде пропусната?
Капаро от 200 000 евро и отказ от банките
Един от най-показателните случаи, които Ненков сподели, е на клиент, внесъл 200 000 евро по сделка за голяма къща. За финализирането ѝ били необходими още 250 000 евро, но банките отказали кредитиране.
Клиентът се оказал в изключително затруднена ситуация.
След намесата на CreditSpace било намерено решение и покупката се осъществила успешно.
Подобни случаи обаче показват колко опасно е да се разчита на предполагаемо бъдещо банково одобрение, особено когато вече са подписани договори и са преведени значителни суми.
Рискът от загуба на капаро зависи и от конкретните договорни условия. Затова финансовата подготовка и юридическата проверка трябва да вървят заедно.
Какво проверява банката, преди да отпусне ипотечен кредит?
Според представянето на Павел Ненков оценката включва няколко основни групи показатели.
Доходи и финансова стабилност. Банката анализира трудовите възнаграждения, допълнителните приходи и доходите от бизнес дейност, както и тяхната устойчивост.
Текущи задължения. Потребителски кредити, кредитни карти, лизинги и овърдрафти могат да повлияят върху размера на допустимото финансиране.
Кредитна история. Проверяват се данните в Централния кредитен регистър на БНБ, включително информацията за просрочени задължения.
Павел даде пример за семейство, което вече било избрало имот, но при кандидатстването се появили проблеми, свързани с майчинството на съпругата и стара кредитна карта на съпруга с предишни просрочия.
Подобни обстоятелства не означават непременно, че кредит е невъзможен, но могат съществено да усложнят или забавят процеса.
Най-ниската лихва не е непременно най-добрата оферта
Друг акцент в презентацията беше сравнението на банковите предложения.
Много кредитополучатели гледат преди всичко лихвения процент, но реалната цена на кредита зависи и от допълнителните разходи, задължителните продукти и условията за обслужване.
Ненков даде пример, при който първоначално посочен годишен процент на разходите от 2,5% се променя до 3,2% при включване на разход за застраховка „Живот“.
Това е илюстрация от практиката му, а не универсално правило за банковите оферти. При сравнението е необходимо да се проверява кои разходи действително са включени в ГПР и кои са извън него.
За потребителя изводът е ясен: две предложения с близки лихви могат да имат различна обща цена.
Предварителното одобрение не е окончателно одобрение
Това е едно от най-важните уточнения в презентацията.
Предварителното одобрение е свързано преди всичко с финансовия профил и кредитоспособността на кандидата.
След като бъде избран конкретен имот, банката трябва да оцени и него.
Възможно е човек да получи предварително одобрение за определена сума, но избраното жилище да не отговаря на изискванията на кредитора.
Ненков посочи, че в практиката му предварителните одобрения обичайно са със срок около три месеца и при определени условия могат да бъдат удължавани. Конкретната валидност зависи от съответната банка.
Може ли ипотеката да покрие и ремонта?
Въпросът за допълнителното финансиране предизвика интерес сред присъстващите.
Павел Ненков обясни, че при някои банкови продукти може да се отчита бъдещата стойност на имота след ремонт, а при други ситуации може да се разглежда допълнително обезпечение.
Тези възможности обаче не означават автоматично право на пълно финансиране на покупната цена или на допълнителни средства за обзавеждане.
Размерът на кредита зависи от приложимите регулаторни ограничения, оценката на обезпечението, кредитоспособността и политиката на конкретната банка.
Каква е ролята на кредитния посредник?
CreditSpace е създадена през 2018 г. и според представената информация разполага с екип от 12 специалисти, работещи с клиенти в различни части на България.
Компанията съдейства за анализ на кредитоспособността, сравнение на предложения, избор на банка, предварително одобрение и последващото придвижване на документите до финализиране на сделката.
Ненков обясни, че при модела на CreditSpace посредническото възнаграждение се изплаща от банките.
Компанията е представена като кредитен посредник, регистриран в БНБ под номер BCI000033/2018 г.
Най-добрият кредит не е най-големият
В края на дискусията Павел Ненков засегна и въпроса за финансовата устойчивост на домакинствата.
Възможността банката да отпусне определена сума не означава непременно, че семейството трябва да я използва изцяло.
При планиране на месечната вноска трябва да се предвидят и неблагоприятни сценарии — временно намаляване на доходите, загуба на работа, заболяване или непредвидени разходи.
Това е особено важно при дългосрочен ипотечен кредит, който може да съпътства едно домакинство десетилетия наред.
Изводът от представянето на Павел Ненков е, че сигурната покупка на имот не започва с ключовете, а с реалистичната финансова преценка.
И колкото по-рано бъде направена тя, толкова по-малък е рискът мечтаният дом да се превърне във финансово изпитание.