
Shelly Group отчита 44,5 млн. евро приходи през третото тримесечие на 2026 г., с 35,1% повече спрямо същия период година по-рано. Ръстът се ускорява спрямо първите две тримесечия, а за деветмесечието приходите достигат 112,8 млн. евро, или с 29,8% повече на годишна база. Групата потвърждава прогнозата си за годишни приходи между 195 и 205 млн. евро.
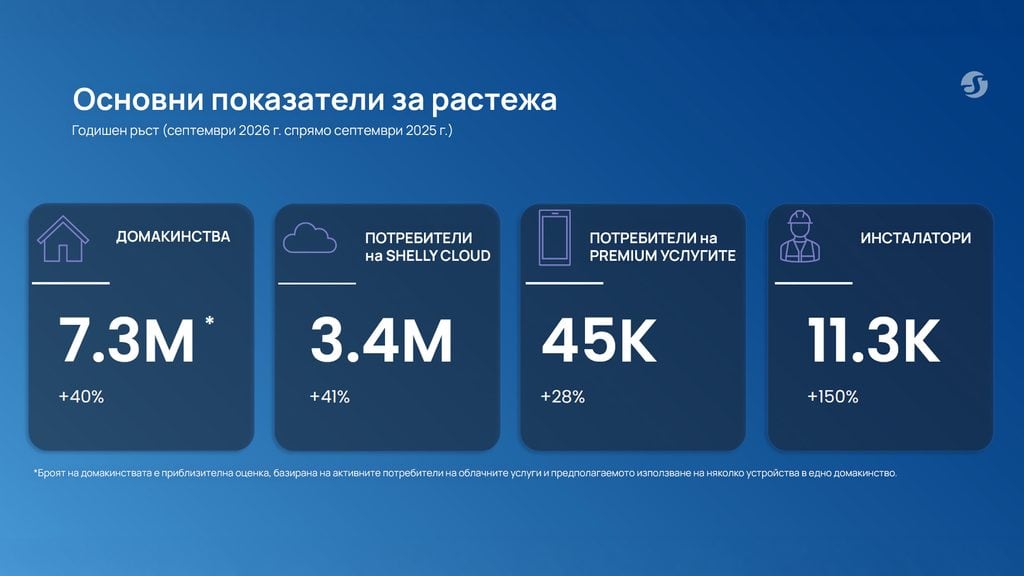
Българският разработчик на IoT устройства и решения за сградна автоматизация разширява продажбите си както към потребителите, които сами инсталират устройствата си, така и към професионалните инсталатори. Само през третото тримесечие към партньорската мрежа са се присъединили над 2700 инсталатори, с което тя достига около 11 300 членове. Активните потребители на Shelly Cloud са 3,4 млн. към 30 септември спрямо около 2,4 млн. година по-рано.
Печалбата расте, а оперативният марж леко се свива
Нетната печалба за първите девет месеца се увеличава с 28,5% до 23,8 млн. евро. Печалбата на акция достига 1,30 евро при 1,01 евро година по-рано.
| Показател | 9М 2026 | 9М 2025 | Промяна |
|---|---|---|---|
| Приходи | 112,8 млн. евро | 86,9 млн. евро | +29,8% |
| Печалба преди лихви и данъци (EBIT) | 27,5 млн. евро | 21,9 млн. евро | +25,4% |
| EBIT марж | 24,3% | 25,2% | −0,9 пр. п. |
| Нетна печалба | 23,8 млн. евро | 18,5 млн. евро | +28,5% |
| Паричен поток от оперативна дейност | 26,2 млн. евро | 6,9 млн. евро | +279,7% |
| Свободен паричен поток | 20,7 млн. евро | 4,3 млн. евро | +380,6% |
Данните за деветмесечието на 2026 г. са неодитирани. Процентните изменения са по данни на компанията и могат да се различават от изчисленията върху закръглените стойности.
Брутната печалба нараства с 35,2% до 67,7 млн. евро, а брутният марж се подобрява от 57,6% на 60%. Част от по-високата брутна печалба отива за разширяване на бизнеса. Разходите за продажби и маркетинг се увеличават от 10,4 млн. на 16,2 млн. евро, основно заради маркетинговата подкрепа на продажбите. Общите и административните разходи достигат 24,1 млн. евро при 16,1 млн. евро година по-рано. Компанията свързва увеличението с разрастването на организацията и навлизането на нови пазари.
По-високите разходи помагат да се обясни защо EBIT расте по-бавно от приходите за деветмесечието, а маржът му се понижава до 24,3%. Само за третото тримесечие EBIT остава на нивото от година по-рано — 9,7 млн. евро. Shelly Group посочва, че сравнителният резултат за 2025 г. е бил повлиян положително от валутни ефекти и корекции при признаването на приходи.
Паричните наличности надхвърлят 31 млн. евро
Паричният поток от оперативна дейност достига 26,2 млн. евро при 6,9 млн. евро за същия период на 2025 г. Паричните средства и еквивалентите им към 30 септември възлизат на 31,1 млн. евро, спрямо 13,7 млн. евро в края на 2025 г. В наличността вече са отразени плащането на дивидента, придобиването на оставащия дял в Shelly Tech и инвестициите в производствен капацитет и развойна дейност. Делът на собствения капитал е 81,4% при 80,3% в края на 2025 г.
Групата съкращава и цикъла на конвертиране на паричните средства — показател за това колко време средствата остават обвързани в оборотния капитал. Той намалява с още шест дни през третото тримесечие до 249 дни, или с 28 дни спрямо края на 2025 г. Средният период за събиране на вземанията се съкращава с 42 дни до 150 дни, а периодът на обращение на запасите намалява до 131 дни. Компанията очаква паричният цикъл да достигне 220–240 дни до края на годината.
Shelly Group запазва прогнозата за 2026 г.
Съветът на директорите очаква приходи между 195 и 205 млн. евро и EBIT между 47 и 52 млн. евро за цялата 2026 г. При отчетените 112,8 млн. евро до края на септември това означава, че за достигане на годишния диапазон групата трябва да реализира приблизително 82–92 млн. евро приходи през четвъртото тримесечие. Компанията разчита на традиционно силното търсене в сегмента „направи си сам“ около Черния петък и коледния сезон.
„През първите девет месеца увеличихме допълнително приходите и печалбата си, а през третото тримесечие нашият растеж придоби допълнителна динамика. Професионалният сегмент се развива особено добре: мрежата ни от инсталатори се увеличи повече от два пъти в рамките на една година. Със силна продуктова програма за четвъртото тримесечие и стабилно финансово състояние сме в добра позиция да постигнем целите си за годината.“
— Волфганг Кирш, съизпълнителен директор на Shelly Group
Какво се случва с търговото предложение на Schneider Electric
В съобщението си от 10 ноември Shelly Group дава и актуализация за доброволното търгово предложение. На 28 септември SE 2026 A SAS, непряко изцяло притежавано дружество на Schneider Electric SE, е регистрирало в Комисията за финансов надзор предложение за всички акции на Shelly Group при цена 70 евро на акция, платима в брой. То е основано на инвестиционното споразумение от 24 септември.
На 5 октомври съветът на директорите на Shelly Group е подкрепил предложението въз основа на независимо становище за справедливостта на цената от Freitag & Co. GmbH. На 22 октомври КФН е поискала от предложителя допълнения и пояснения. Според съобщението основните условия, включително цената, остават непроменени. Срокът за приемане ще започне след публикуването на одобреното от КФН предложение. Сделката е обвързана с праг на минимално приемане от 95% и с необходимите регулаторни одобрения.
От устройства за автоматизация до приходи от облачни услуги
Базираната в София Shelly Group разработва устройства и софтуер за дистанционно управление, сградна автоматизация и наблюдение на енергопотреблението. Освен от продажбата на устройства групата генерира приходи и от облачните си приложения. Продуктите ѝ се предлагат в над 100 държави, а акциите ѝ се търгуват на Българската фондова борса и на регулирания пазар във Франкфурт. Компанията е включена в индекса SDAX.
Англоезичният уебкаст за резултатите беше насрочен за 11 ноември от 10:00 ч. българско време с участието на съизпълнителните директори Димитър Димитров и Волфганг Кирш и финансовия директор Илияна Крушкова.